5/5 basé sur 46 avis Google
Un expert d’assuré est un expert en sinistres mandaté par l’assuré, et non par sa compagnie d’assurance. Son rôle : chiffrer les dommages de façon indépendante, discuter poste par poste contradictoirement avec l’expert mandaté par l’assureur, et défendre le montant de l’indemnisation jusqu’au règlement. On parle aussi de contre-expertise, ou d’expertise d’assuré.
Face à un sinistre, le déséquilibre est d’abord technique : l’assureur envoie un professionnel de l’expertise, l’assuré découvre le vocabulaire du métier au pire moment. Cette page explique ce que fait réellement un expert d’assuré, ce qu’il coûte, à quel moment le mandater, et sur quels postes se joue concrètement l’écart d’indemnisation.
Une évaluation précise de vos préjudices réalisée par des spécialistes expérimentés.
Nous sommes depuis toujours au service exclusif des assurés. C’est pour vous la garantie d’être parfaitement conseillé, en toute objectivité.
Un accompagnement complet, de l’analyse initiale jusqu’à la clôture définitive de votre dossier.
Une prise en charge rigoureuse pour accélérer le traitement de votre dossier et obtenir un règlement rapide.
Après un incendie, un dégât des eaux ou un épisode de sécheresse, la compagnie missionne son propre expert. Ce professionnel est compétent, mais il travaille pour celui qui le rémunère. En face, l’assuré doit se prononcer sur des notions qu’il découvre : vétusté, valeur d’usage, valeur à neuf, plafond de garantie, franchise, provision.
L’expert d’assuré rétablit l’équilibre. Il intervient à la demande du sinistré (particulier, artisan, commerçant, industriel, agriculteur ou collectivité) et travaille exclusivement pour lui. Il relit le contrat, identifie les garanties mobilisables, chiffre l’ensemble des préjudices, puis porte ce chiffrage face à l’expert d’assurance lors de l’expertise contradictoire.
Un point mérite d’être dit franchement : la profession n’est pas réglementée en France. Aucun diplôme ni agrément d’État n’est exigé pour s’en revendiquer. C’est une raison supplémentaire de vérifier l’expérience, les qualifications et l’indépendance réelle du cabinet que l’on mandate.
Suivi jusqu’au règlement. Relances, recours à la tierce expertise en cas de blocage, accompagnement en phase judiciaire si le dossier y va.
EXCELLENTTrustindex vérifie que la source originale de l'avis est Google. Un très bon cabinet d'expertise d'assuré ! Je recommande chaudement.Publié surTrustindex vérifie que la source originale de l'avis est Google. Il y a des métiers que l’on ne connaît pas… jusqu’au jour où la vie nous oblige à les découvrir. Avant l’incendie qui a entièrement détruit notre maison, nous ne savions même pas ce qu’était un expert d’assuré. Et pourtant, dès le lendemain du drame, alors qu’il ne nous restait plus rien si ce n’est les vêtements que nous portions ce jour-là, ils étaient là. Au départ, nous avons accueilli leur intervention avec beaucoup de méfiance et d’incompréhension. Nous étions assurés, alors pourquoi faire appel à eux ? Puis il y a eu un échange, une écoute, une rencontre… et cela a été une véritable révélation. Les experts de Macabies ont pris en charge un travail immense, dans un moment où nous étions incapables de tout gérer seuls. Ils ont défendu notre dossier avec une implication et une détermination incroyables, en devenant nos interlocuteurs et nos soutiens face aux différentes expertises. Ils ont su vérifier chaque détail de notre contrat, nous expliquer nos droits, nous accompagner dans chaque étape et surtout nous permettre de ne rien oublier ni laisser de côté dans cette épreuve. Mais leur rôle va bien au-delà de l’expertise. Dans ces moments-là, ils sont aussi humains, rassurants, présents. Ils trouvent les mots justes quand tout s’écroule autour de nous. Grâce à leur accompagnement, nous avons pu reconstruire notre maison et y revenir en moins d’un an. Et surtout, nous avons eu le sentiment d’être réellement soutenus et défendus tout au long du processus. C’est un métier difficile, exigeant, profondément humain, et malheureusement méconnu tant qu’on n’en a pas besoin. Alors aujourd’hui, nous voulions simplement leur dire merci. Merci à toute l’équipe de Macabies pour votre professionnalisme, votre disponibilité et votre engagement à nos côtés dans l’une des périodes les plus difficiles de notre vie. Mr et Mme PARQUET (Vérin)Publié surTrustindex vérifie que la source originale de l'avis est Google. TRES BON PROFESSIONNEL SUIVI DE DOSSIER AU TOP JE RECOMMANDE FORTEMENTPublié surTrustindex vérifie que la source originale de l'avis est Google. Très bonne expérience. Je ne savais pas qu’il existait des experts pour accompagner les assurés, mais dans notre cas ça a été indispensable. Nous avons été très bien conseillés et surtout très bien défendus. Je recommande fortement de se faire accompagner en cas de sinistre . Mention spéciale au Cabinet Macabies, très sérieux et structuré.Publié surTrustindex vérifie que la source originale de l'avis est Google. Suite aux inondations du 25/06/24 et du 17/11/2024 dans la vallée du giers, notre habitation a été dévastée et inhabitable. le cabinet Macabies nous a été recommandé pour gérer le sinistre....nous avons accepté leur aide. Et heureusement ! Un dossier compliqué, face à une compagnie d'assurance pour le moins imperméable à nos problèmes. Il aura fallu toutes les compétences, le professionalisme et la pugnacité de macabies pour obtenir gain de cause après 22 mois de combat. Grand merci au cabinet macabies et associés ! Je recommande à 100% leur aide, à toutes personnes confrontées à un sinistre qui les dépasse.Publié surTrustindex vérifie que la source originale de l'avis est Google. Suite à une inondation qui a entièrement détruit notre habitation, nous avons fait appel à la société Macabie en tant qu’expert pour nous représenter. Heureusement que nous les avons choisis, car le combat n’a pas été facile. Grâce à leur professionnalisme, leur ténacité et leur accompagnement constant, nous n’avons jamais été lâchés. Après un an de démarches et de bataille, nous avons enfin gagné le combat, et c’est en grande partie grâce à eux. Un immense merci à toute l’équipe pour leur sérieux, leur écoute et leur engagement. Je recommande sans hésitation.Publié surTrustindex vérifie que la source originale de l'avis est Google. Notre cabinet travaille depuis plus de 20 ans avec MACABIES ET ASSOSIES et nous apprécions particulièrement l'efficacité, le professionnalisme de l'équipe. ne pas hésiter de les solliciter en cas de sinistre. C. PALMASIPublié surTrustindex vérifie que la source originale de l'avis est Google. A suite d’un incendie, excellent support de la part du cabinet durant 2 longues années de procédure. Mais résultat positif à la fin, et c’est bien l’essentiel ! Merci.Publié surTrustindex vérifie que la source originale de l'avis est Google. Cabinet d'"experts" qui porte bien son nom. Autant sur le volet diagnostic et expertise, que sur le conseil en cas de sinistres, la compétence des experts du cabinet et leur accompagnement sont deux atouts majeurs de la protection de l'entreprise. Je recommande fortementPublié surTrustindex vérifie que la source originale de l'avis est Google. Bonjour Je recommande ce cabinet d expert d assurés pour leurs compétences et leurs savoir faire suite à notre sinistre d habitation. Toujours disponible à répondre à nos interrogations.
Trois métiers portent presque le même titre et n’ont pas le même donneur d’ordre. C’est la confusion la plus fréquente après un sinistre, et elle coûte cher : beaucoup d’assurés croient que l’expert qui sonne à leur porte les représente.
| Expert d’assurance | Expert d’assuré | Expert judiciaire | |
|---|---|---|---|
| Qui le mandate | La compagnie d’assurance | L’assuré sinistré | Le tribunal |
| Qui le rémunère | La compagnie | L’assuré, souvent avec prise en charge totale ou partielle par le contrat | La partie demanderesse en avance les frais |
| Sa mission | Évaluer les dommages pour le compte de l’assureur et vérifier l’application du contrat | Évaluer les dommages pour le compte du sinistré et négocier l’indemnité | Éclairer le juge de façon impartiale |
| Quand il intervient | Dès la déclaration de sinistre | À tout moment, idéalement avant la première visite de l’expert d’assurance | Une fois le litige porté devant le tribunal |
| Ses conclusions s’imposent-elles ? | Non, elles constituent une proposition | Non, elles ouvrent la discussion contradictoire | Son rapport fonde la décision du juge |
Reste un quatrième cas, rarement expliqué et pourtant prévu par la plupart des contrats multirisques : la tierce expertise. Quand l’expert de l’assureur et l’expert d’assuré ne parviennent pas à s’accorder, un troisième expert est désigné d’un commun accord pour trancher, ses frais étant généralement partagés. C’est souvent plus rapide et moins coûteux qu’une procédure judiciaire. Encore faut-il savoir que la clause existe dans son contrat, et l’activer au bon moment.
Le plus tôt possible, et dans tous les cas avant de signer une quittance ou d’accepter une offre. Trois situations le justifient sans hésiter :
Rien n’interdit de mandater un expert d’assuré plus tard, y compris après le dépôt du rapport. Mais le rapport de force n’est plus le même : il faut alors démonter un chiffrage déjà posé, sur des dommages parfois déblayés.
Quand l’expert d’assuré est présent dès la première réunion, il constate l’état réel des lieux, fait acter les postes de préjudice au procès-verbal et évite les renonciations implicites. Sur un incendie, l’écart entre les deux scénarios se joue souvent sur ce qui n’a pas été photographié le premier jour.
| Type de sinistre | Délai de déclaration à l’assureur |
|---|---|
| Sinistre courant : incendie, dégât des eaux, tempête, grêle | 5 jours ouvrés minimum |
| Vol ou cambriolage | 2 jours ouvrés |
| Catastrophe naturelle | 30 jours à compter de la publication de l’arrêté au Journal officiel |
Ces délais découlent de l’article L113-2 du Code des assurances, et de l’article L125-2 pour les catastrophes naturelles. Le contrat peut prévoir plus long, jamais plus court. À noter : le délai applicable aux catastrophes naturelles est passé de 10 à 30 jours le 1er janvier 2023, et beaucoup de sites diffusent encore l’ancien chiffre.
Une seconde échéance est presque toujours ignorée : la prescription biennale. Toute action dérivant d’un contrat d’assurance se prescrit par deux ans à compter de l’événement qui lui donne naissance (article L114-1 du Code des assurances). Passé ce délai, le dossier est juridiquement clos, quelle que soit la légitimité de la demande. C’est le motif de refus le plus brutal, et le plus évitable.
Pour le détail de la procédure côté assuré, le service public met à disposition une fiche sur la déclaration de sinistre habitation.
Un doute sur un délai en cours ? Un appel au 04 77 74 18 48 suffit à le vérifier.
La question arrive vite, et elle est rarement traitée avec précision. Les montants dépendent trop de la nature du sinistre, de sa complexité et de la durée du dossier pour qu’une grille publiée ait un sens. Ce qui se compare, en revanche, c’est la méthode de calcul, et c’est là que se jouent les mauvaises surprises.
Deux cabinets peuvent annoncer le même pourcentage et facturer du simple au double. Tout dépend de ce sur quoi ce pourcentage s’applique. Trois assiettes coexistent :
Aucune de ces trois bases n’est illégitime. Mais elles ne se valent pas du tout pour l’assuré, et la différence ne se voit jamais dans le taux affiché. C’est la question à poser avant toutes les autres, et la réponse doit être écrite.
L’assuré, en principe. Mais deux mécanismes réduisent souvent la facture, quand ils ne l’annulent pas :
Aucune intervention ne devrait commencer sans un document signé précisant :
Un cabinet qui refuse de s’engager par écrit sur ces six points est un cabinet à écarter, quel que soit le taux annoncé.
Chez Macabies & Associés, l’estimation est remise dès le premier contact, par écrit et sans engagement. Elle précise le mode de rémunération, l’assiette de calcul et le périmètre exact de la mission.
Une indemnisation insuffisante résulte rarement d’une mauvaise foi. Elle résulte presque toujours d’un poste qui n’a pas été réclamé, ou qui l’a été sans les pièces permettant de le démontrer. Voici ceux qui reviennent le plus souvent.
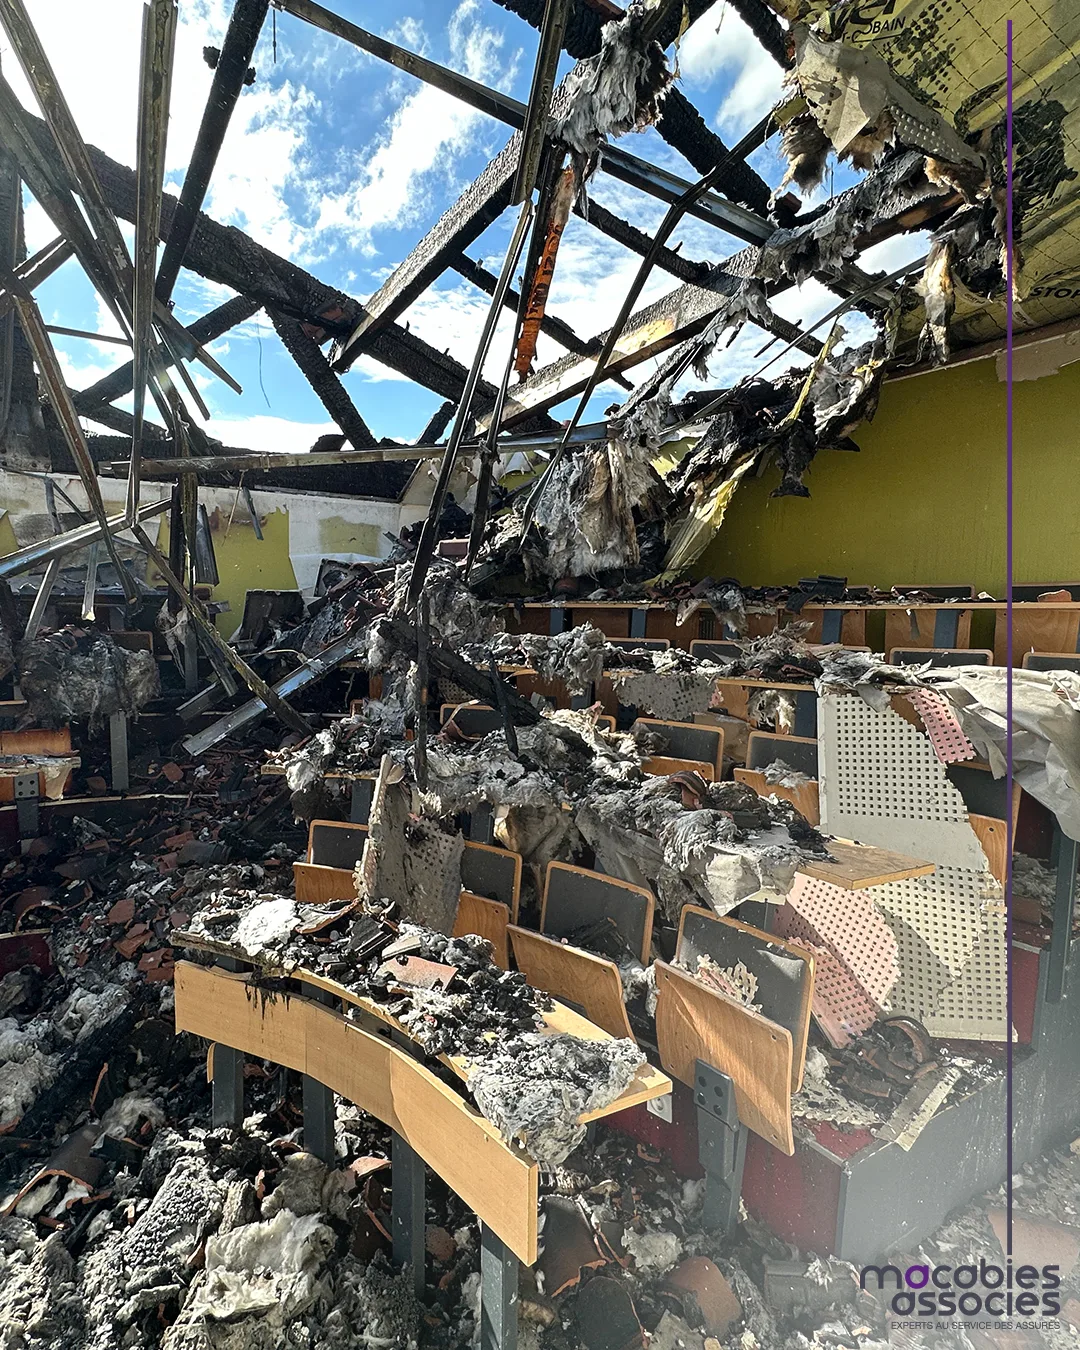
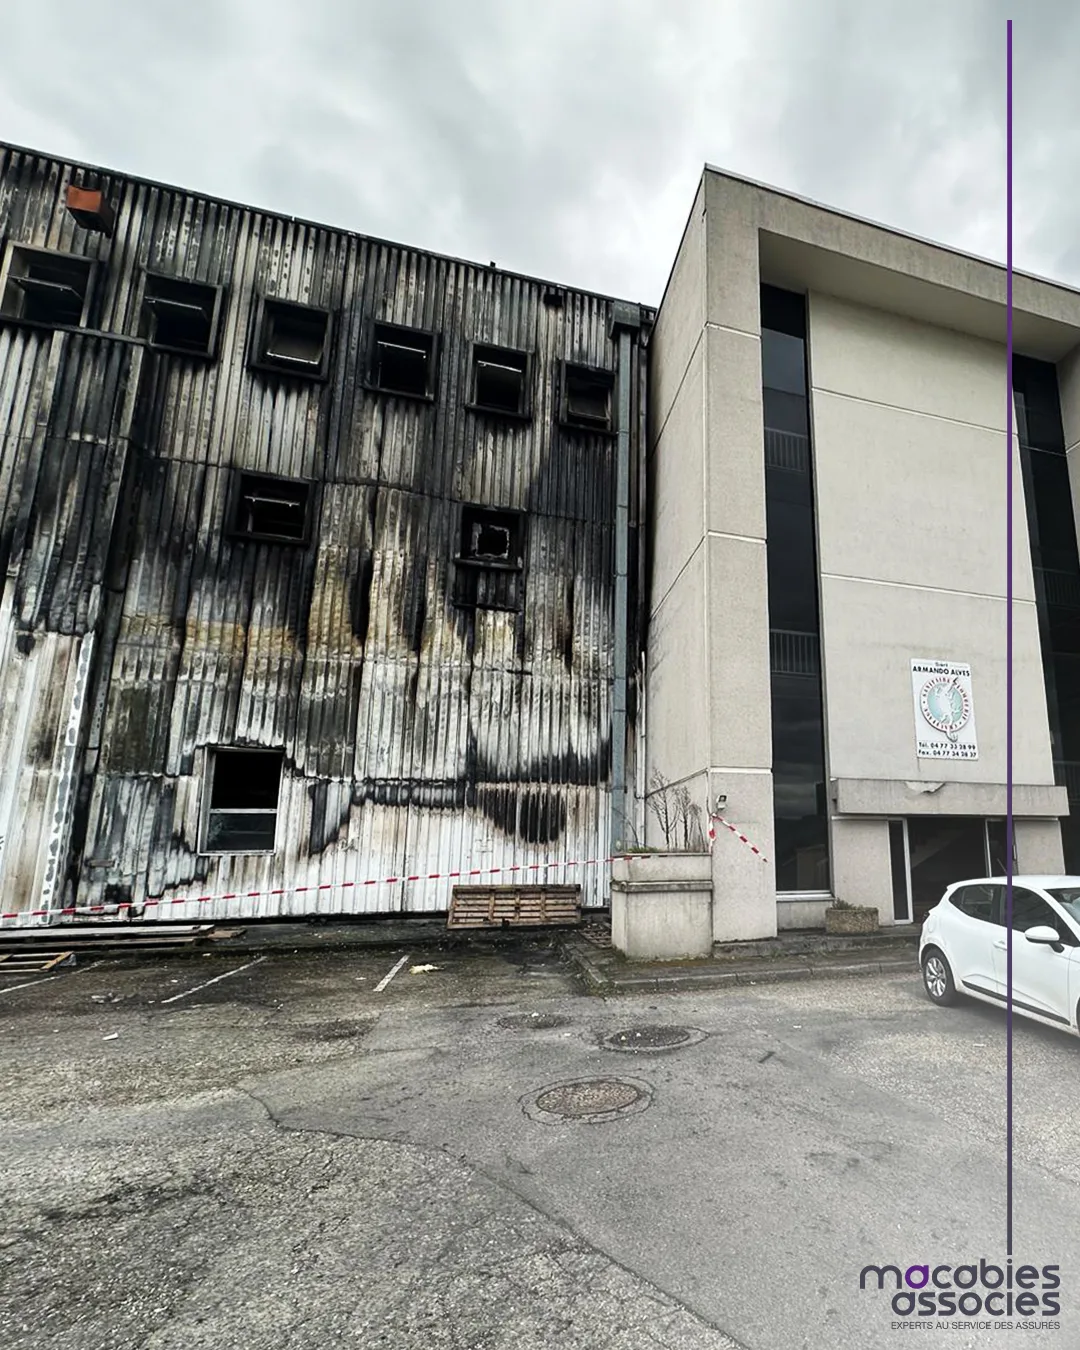
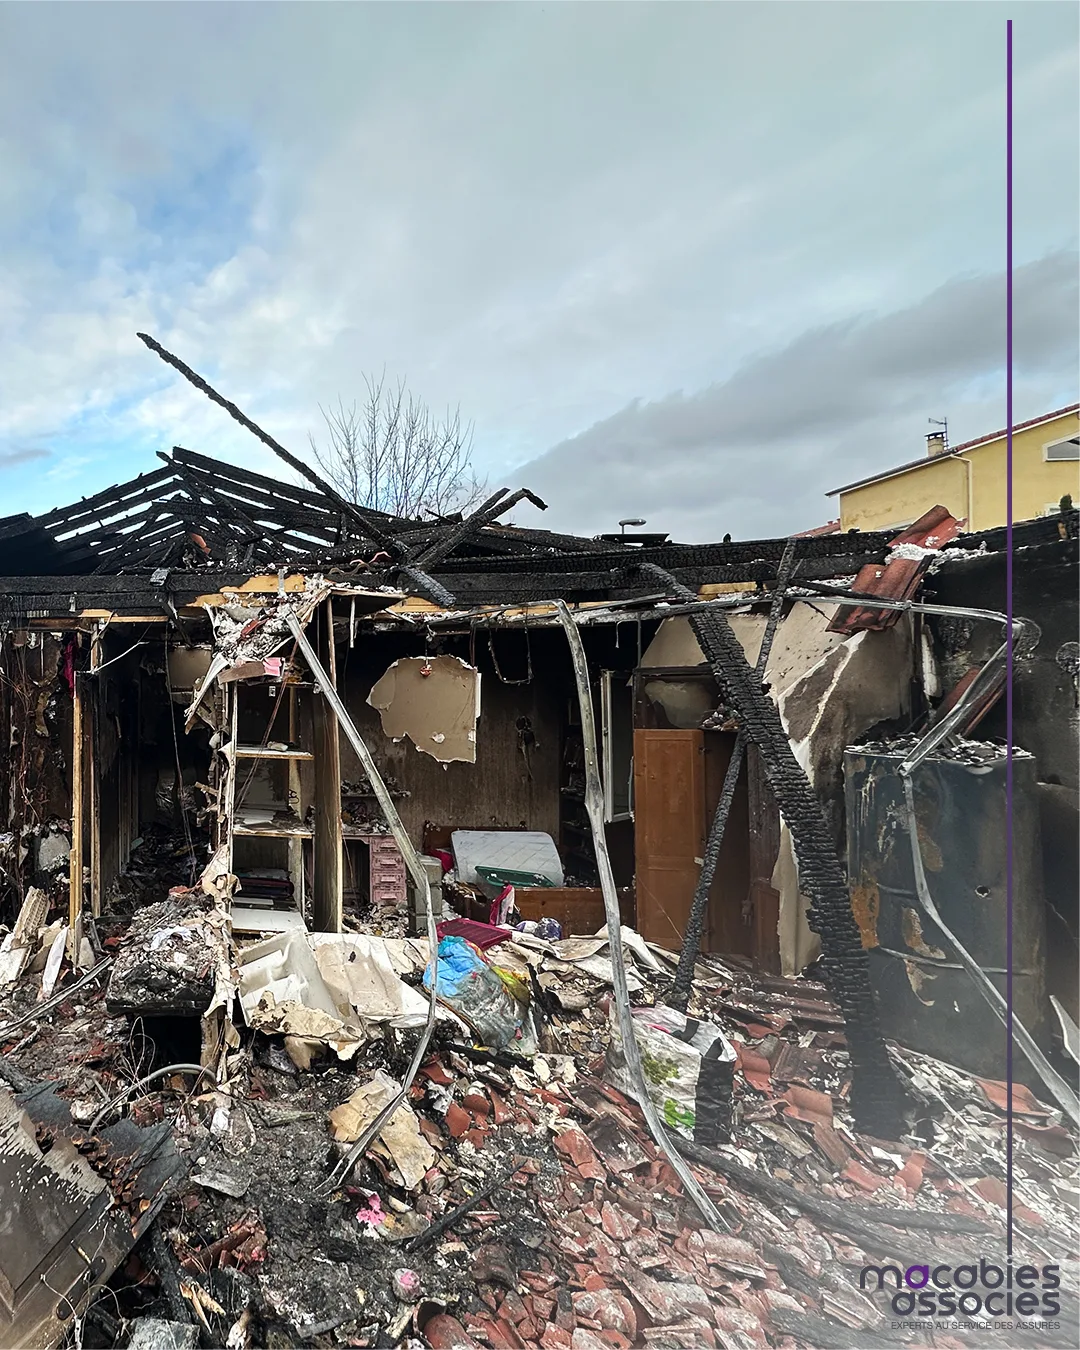
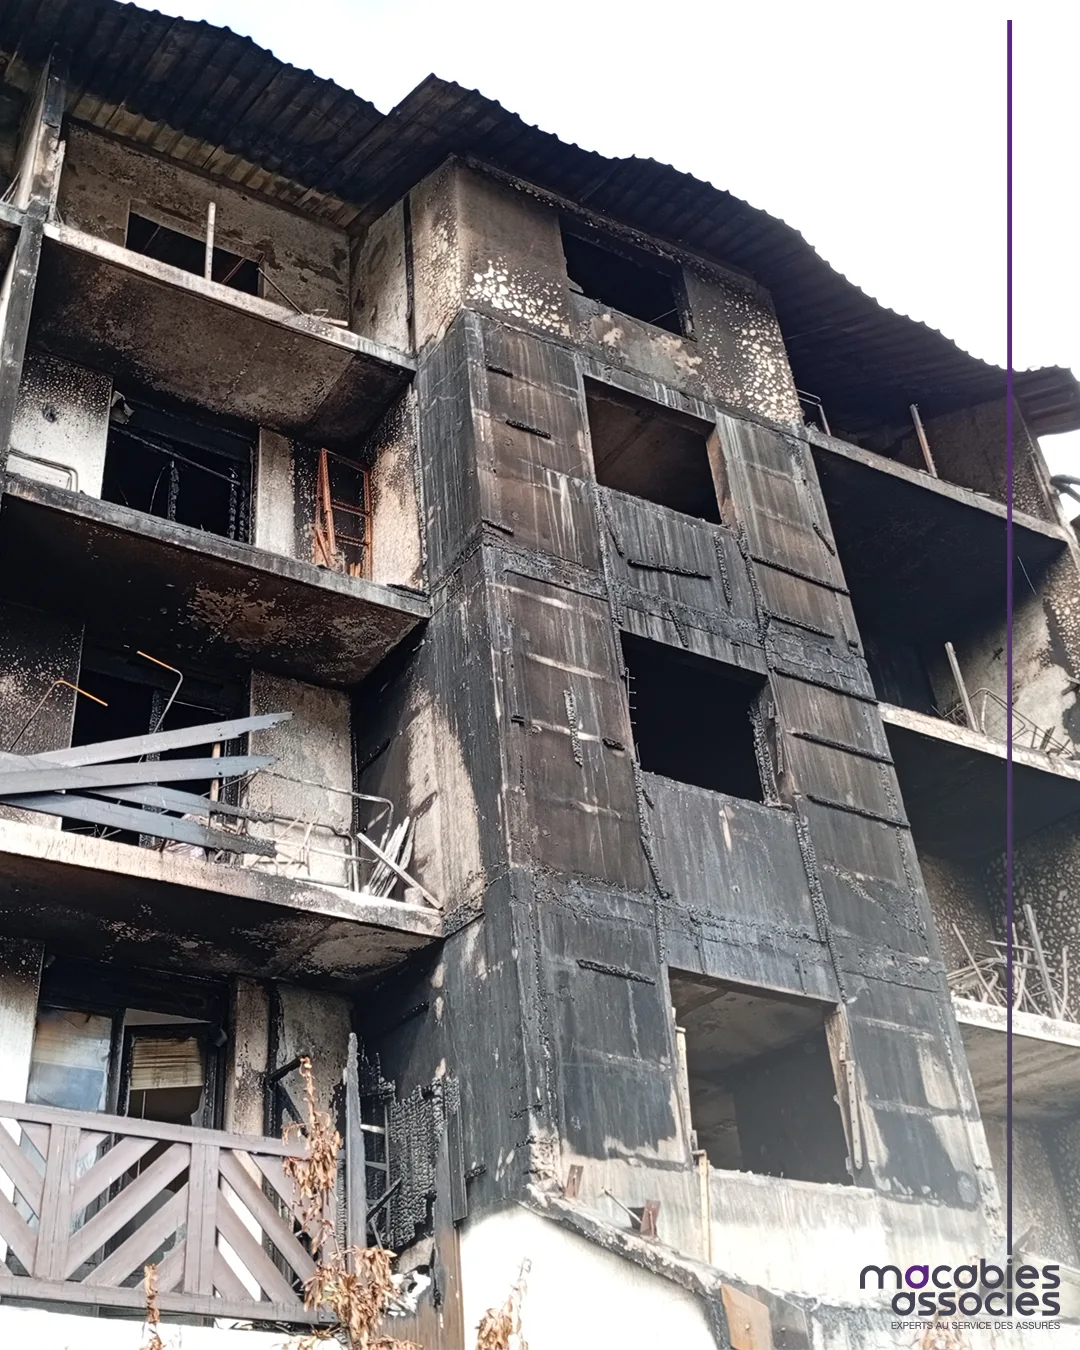
Incendie à Brive-Charensac, à Saint-Étienne, à Unieux, à Bourg-Saint-Maurice : quatre sinistres, quatre configurations, la même méthode.
La profession n’étant pas encadrée, la vérification revient à l’assuré. Cinq points suffisent à faire le tri.
Basé à Saint-Étienne, le cabinet intervient sur l’ensemble de la région Auvergne-Rhône-Alpes (Ain, Allier, Ardèche, Cantal, Drôme, Isère, Loire, Haute-Loire, Puy-de-Dôme, Rhône, Savoie et Haute-Savoie), et se déplace au-delà selon la nature du dossier. Il accompagne les particuliers comme les professionnels : artisans, commerçants, industriels, agriculteurs, copropriétés et collectivités.
Au-delà du chiffrage, la mission comporte une part que peu de sites mentionnent : après un incendie ou une inondation, il faut aussi tenir un dossier pendant des mois, expliquer, temporiser, et parfois simplement encaisser à la place du sinistré. C’est une partie du métier.
46 avis Google, note de 5/5.
Selon la nature de votre sinistre : expert d’assuré incendie, dégât des eaux, catastrophe naturelle, sécheresse.
Profitez-en !
C’est un expert en sinistres mandaté et rémunéré par l’assuré, et non par la compagnie d’assurance. Il chiffre les dommages de façon indépendante et défend le montant de l’indemnisation face à l’expert de l’assureur.
L’expert d’assurance est missionné et payé par la compagnie : il évalue les dommages pour elle. L’expert d’assuré est missionné et payé par le sinistré : il travaille exclusivement pour lui. Les deux se rencontrent lors de l’expertise contradictoire.
L’assuré, en principe. De nombreux contrats multirisques comportent toutefois une garantie « honoraires d’expert d’assuré » qui en prend en charge tout ou partie, dans la limite d’un plafond. La protection juridique peut également intervenir.
Selon trois modes : un pourcentage de l’indemnité, le plus courant et généralement dégressif ; un forfait pour une mission délimitée ; ou une facturation au temps passé. Au-delà du taux, le point déterminant est l’assiette sur laquelle il s’applique : l’indemnité totale, ou seulement l’écart obtenu par rapport à l’offre initiale. Le mode retenu et son assiette doivent figurer dans une lettre de mission signée avant intervention.
Le montant dépend de la nature du sinistre, de sa complexité et de la durée du dossier : aucune grille générale n’a de sens. Ce qui se vérifie en revanche avant de signer, c’est le mode de calcul, l’assiette retenue, le périmètre de la mission et le traitement des frais annexes. Une part des honoraires est par ailleurs souvent prise en charge par la garantie « honoraires d’expert » du contrat. Chez Macabies & Associés, l’estimation est remise par écrit et sans engagement dès le premier contact.
Idéalement avant la première visite de l’expert de l’assurance, pour que l’état réel des lieux soit constaté et les postes de préjudice actés au procès-verbal. Une intervention plus tardive reste possible, y compris après le rapport.
Oui, tant que le dossier n’est pas clos et que la prescription de deux ans n’est pas acquise. La contre-expertise consiste alors à reprendre le chiffrage existant et à en discuter les postes, pièces à l’appui.
La plupart des contrats prévoient une tierce expertise : un troisième expert, désigné d’un commun accord, tranche le désaccord. Ses frais sont généralement partagés. À défaut d’accord, le dossier peut aller devant le tribunal, qui désignera un expert judiciaire.
Oui. La reconnaissance de l’état de catastrophe naturelle par arrêté ouvre la garantie, mais ne règle ni l’évaluation des dommages ni le lien de causalité, deux points sur lesquels les refus et les sous-évaluations sont fréquents, notamment en sécheresse. La déclaration doit être faite dans les 30 jours suivant la publication de l’arrêté.
Un sinistre en cours, une offre d’indemnisation qui pose question, ou simplement un doute sur un délai : le premier échange est sans engagement.
Par téléphone au 04 77 74 18 48, ou via le formulaire ci-dessous.
Défendez vos intérêts avec l’aide de nos experts d’assurés. Obtenez un devis.
Vous pouvez nous appeler au 04 77 74 18 48
« * » indique les champs nécessaires
2 weeks ago

4 weeks ago
2 months ago
Immeuble Office Center
17b rue de la presse
42000 Saint Etienne