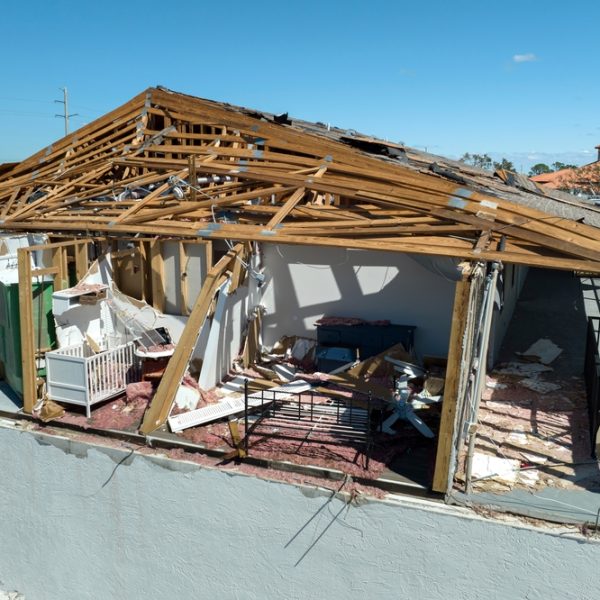
Un incendie a ravagé la cuisine et une partie du séjour. L’expert mandaté par votre compagnie est passé, il a pris des photos, posé des questions, et vous attendez maintenant sa proposition de chiffrage. Un proche vous souffle alors qu’il existe des experts d’assurés, dont le métier est de défendre votre dossier face à l’assureur. L’idée vous séduit, mais une question arrive aussitôt : combien coûte un expert d’assuré, et qui règle la note ?
La réponse tient en trois points. Les honoraires sont le plus souvent calculés en pourcentage de l’indemnité obtenue, ils ne se paient qu’une fois cette indemnité perçue, et votre contrat d’assurance habitation peut en prendre tout ou partie en charge. Reste à comprendre comment ce mécanisme fonctionne concrètement, ce qu’il faut vérifier dans vos conditions générales et, surtout, à quel moment cet accompagnement devient réellement pertinent pour vous.
Avant de parler de coût, un rappel qui évite bien des malentendus. L’expert d’assurance est missionné et payé par votre compagnie. Son travail consiste à rechercher les causes du sinistre et à évaluer les dommages pour le compte de l’assureur ; c’est sur son rapport que celui-ci s’appuie pour vous faire une proposition d’indemnisation. Vous n’avez rien à lui régler.
L’expert d’assuré, lui, intervient exclusivement pour vous. Vous le choisissez, vous le mandatez, et c’est donc vous qui êtes son client. Il reconstitue l’ensemble de vos préjudices, établit votre état de réclamation et le défend lors de l’expertise contradictoire, face à l’expert de la compagnie. Ce droit de vous faire assister par un professionnel de votre choix est reconnu par les textes et prévu par la plupart des contrats multirisques habitation.
Cette distinction explique tout le reste : puisque l’expert d’assuré travaille pour vous, ses honoraires relèvent d’abord de vous. Mais, nous allons le voir, cela ne signifie pas que vous les supportez seul.
Dans l’immense majorité des cabinets, et c’est le choix de Macabiès & Associés, la rémunération correspond à un pourcentage du montant de l’indemnité finalement obtenue. Ce mode de calcul n’a rien d’anodin : il crée une véritable communauté d’intérêts entre vous et votre expert. Plus votre dossier est défendu avec rigueur, plus l’indemnisation est juste, et plus la rémunération de l’expert est cohérente avec le travail accompli.
Le taux appliqué varie d’un cabinet à l’autre. Il dépend de la nature du sinistre, de sa complexité technique, du montant du préjudice et de l’étendue de la mission confiée. Un dossier d’incendie avec reconstruction partielle, mobilier détruit et relogement à organiser ne mobilise pas les mêmes compétences ni le même temps qu’un dégât des eaux limité à deux pièces. Dans tous les cas, ce taux doit être fixé par écrit, avant toute intervention.
Certains cabinets proposent également des honoraires forfaitaires ou horaires. On les rencontre surtout pour des prestations limitées : relecture d’un contrat, avis technique ponctuel, assistance lors d’une seule réunion d’expertise, ou encore estimation préalable d’un bien en dehors de tout sinistre. Pour l’accompagnement complet d’un sinistre habitation, du constat des dommages jusqu’au versement des fonds, le pourcentage reste la règle.
Quel que soit le mode de calcul retenu, un expert d’assuré sérieux vous remet une lettre de mission avant de commencer. Ce document précise le périmètre de son intervention, le taux ou le montant des honoraires, les conditions de facturation et les engagements réciproques. Prenez le temps de le lire : c’est lui qui vous protège de toute mauvaise surprise. Un cabinet qui rechignerait à formaliser ses conditions enverrait un signal à prendre au sérieux.
C’est souvent la question qui inquiète le plus, et pour cause. Après un sinistre important, la trésorerie d’un ménage est déjà mise à rude épreuve entre les frais de relogement, les achats de première nécessité et les travaux d’urgence.
Dans le modèle au pourcentage tel que nous le pratiquons, les honoraires ne sont payables qu’après la perception de votre indemnité. Vous n’avez aucune avance de frais à faire. Le cabinet travaille, parfois pendant plusieurs mois, négocie, obtient le règlement, et c’est seulement une fois les fonds versés par votre assureur que sa facture devient exigible. Cette logique est cohérente avec la mission même de l’expert d’assuré : obtenir la meilleure indemnité, dans les meilleurs délais.
Voici le point que beaucoup d’assurés ignorent. Un très grand nombre de contrats d’assurance habitation comporte une garantie intitulée « honoraires d’expert », parfois présentée sous le nom de « frais d’expertise » ou de « prise en charge de l’expertise contradictoire ». Son objet est précisément de rembourser, en totalité ou en partie, les honoraires de l’expert que vous mandatez pour défendre vos intérêts.
Autrement dit, vous avez peut-être déjà payé, au travers de vos cotisations, le droit de vous faire assister. Il serait dommage de ne pas l’utiliser.
Cette garantie figure dans vos conditions générales, souvent dans le chapitre consacré aux « frais et pertes annexes » ou aux « garanties complémentaires », et son montant est rappelé dans vos conditions particulières. Trois éléments méritent votre attention :
Lors de notre premier échange, nous lisons ce contrat avec vous. L’analyse de vos garanties et de vos plafonds fait partie intégrante de notre méthode, avant même de chiffrer vos dommages.
La garantie honoraires d’expert n’est pas systématique et ne couvre pas toujours l’intégralité de la facture. Un cabinet qui vous affirmerait que « l’assurance paie toujours l’expert » vous induirait en erreur. La réalité est plus nuancée, et c’est justement pour cela qu’une lecture attentive de votre contrat, dès le départ, change tout.
Lorsque le désaccord persiste sur le montant des dommages, la procédure prévue par la plupart des contrats comporte plusieurs étapes, chacune avec sa propre logique de frais.
| Étape | Qui intervient | Qui supporte les frais |
|---|---|---|
| Expertise de la compagnie | L’expert mandaté par l’assureur | L’assureur |
| Expertise contradictoire (ou contre-expertise) | Votre expert d’assuré, face à l’expert de la compagnie | Vous, sous réserve de la garantie honoraires d’expert |
| Tierce expertise | Un troisième expert, désigné d’un commun accord ou, à défaut, par le tribunal | Frais partagés entre vous et l’assureur |
Dans la pratique, la grande majorité des dossiers se règle au stade de l’expertise contradictoire, lorsque les deux experts confrontent leurs chiffrages et parviennent à un accord. La tierce expertise reste l’exception.
Posons la question franchement, car elle est légitime : si l’expert prélève un pourcentage de l’indemnité, qu’y gagnez-vous ?
L’enjeu n’est pas d’obtenir « plus » que ce à quoi vous avez droit. Le principe indemnitaire, posé par l’article L.121-1 du Code des assurances, veut que l’indemnité répare le préjudice sans l’excéder, sous réserve des clauses de valeur à neuf que votre contrat peut prévoir. L’enjeu est d’obtenir tout ce à quoi vous avez droit. Et c’est là que l’écart se creuse souvent, pour plusieurs raisons que nous constatons dossier après dossier :
Sur un sinistre lourd, la différence entre une première proposition et une indemnité défendue point par point couvre souvent le coût de l’accompagnement. Pour un petit sinistre réglé sur facture, en revanche, un expert d’assuré n’a pas forcément sa place, et nous vous le dirons.
C’est la raison pour laquelle nous proposons un diagnostic gratuit et sans engagement : un premier échange pour mesurer l’ampleur de vos dommages, relire vos garanties et vous dire, en toute transparence, si notre intervention vous sera utile.
L’assuré, puisqu’il en est le client. Mais la garantie « honoraires d’expert » de son contrat habitation, lorsqu’elle existe, rembourse tout ou partie de ces honoraires dans la limite du plafond prévu. Les honoraires sont par ailleurs réglés après perception de l’indemnité, sans avance de frais.
Il n’existe pas de seuil légal. L’intervention prend tout son sens lorsque les dommages sont importants, que le chiffrage est techniquement délicat, que plusieurs garanties se combinent, ou que la première évaluation de la compagnie vous paraît éloignée de la réalité. Un incendie, un dégât des eaux ayant touché la structure, des fissures liées à la sécheresse ou une catastrophe naturelle entrent typiquement dans ce cadre.
Oui. Le taux ou le montant des honoraires est fixé dans la lettre de mission, signée avant toute intervention. Vous savez donc, dès le départ, sur quelle base vous serez facturé et à quel moment.
Le coût d’un expert d’assuré pour un sinistre habitation n’est ni un forfait opaque ni une dépense à engager dans l’urgence. C’est un pourcentage de l’indemnité, connu à l’avance, payé une fois les fonds perçus et fréquemment pris en charge, au moins pour partie, par votre propre contrat. Avant de vous décider, faites-vous expliquer ce mécanisme, lisez votre lettre de mission et, surtout, faites relire vos garanties.
Cabinet d’experts d’assurés créé en 1994 à Saint-Étienne et membre de la FEDEXA, Macabiès & Associés accompagne les particuliers sinistrés dans toute l’Auvergne-Rhône-Alpes, de la survenance du sinistre jusqu’au versement de l’indemnité. Contactez-nous pour un premier diagnostic gratuit de votre dossier.
Macabiès & Associés. Avec vous, pour défendre vos intérêts.
« * » indique les champs nécessaires